

Mercado de galpões logísticos avança no país
Com a exigência crescente de eficiência nas entregas, centros de distribuição se multiplicam em áreas estratégicas, reduzindo custos e tempo de transporte dos produtos
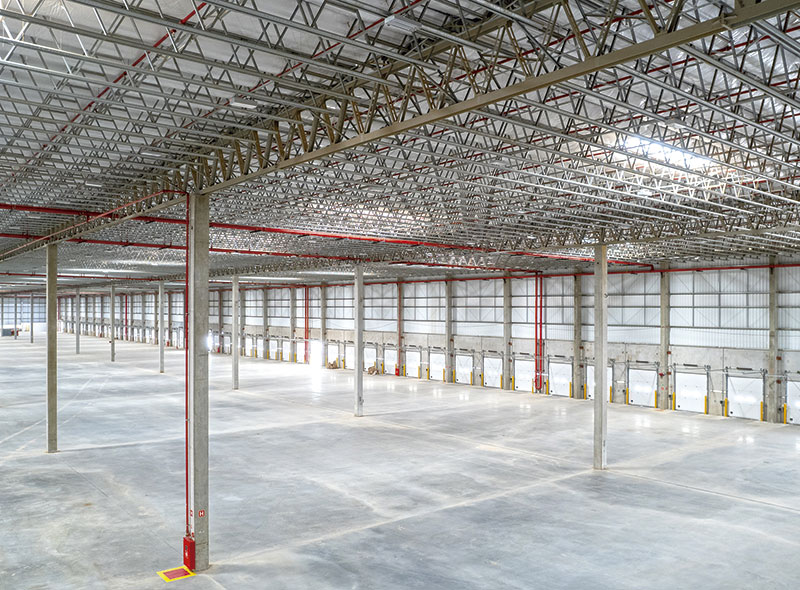
O mercado de Centros de Distribuição (CDs) segue em rápida expansão no país, impulsionado especialmente pelo crescimento do e-commerce e da digitalização. Entre 2020 e 2022, a chamada Área Bruta Locável (ABL) cresceu aproximadamente 50% no segmento, atingindo cerca de 20 milhões de m².
Segundo Rafael Picerni, analista de pesquisa e estratégia da JLL, apenas entre 2021 e 2023 foram entregues 6,9 milhões de m². Em 2022, o estoque adicionado foi recorde, totalizando 3 milhões de m² no ano.
“O setor de condomínios logísticos possui uma dinâmica de construção mais rápida, e o mercado entregou um volume proporcional ao crescimento nos últimos anos”, afirma.
Entre 2021 e 2023, a absorção bruta foi de 11,2 milhões de m², enquanto a líquida ficou em 6,9 milhões de m², igualando-se ao novo estoque no período.
“Nunca houve um volume de movimentação tão grande como em 2022, quando a absorção bruta foi de 4,1 milhões de m² e a líquida, de 2,7 milhões de m²”, comenta o analista.
Segundo dados do “Brazil Data Center Market Analysis Report – Growth Trends & Forecasts Up to 2029”, compilados pela Mordor Intelligence, as gigantes globais do varejo têm expandido significativamente as redes de distribuição no país.
“A Amazon já chegou a oito centros de distribuição, enquanto a Shopee ampliou a capacidade de entrega para 1,5 milhão de pacotes diários”, detalha Jean Paolo Simei e Silva, sócio do escritório Fonseca Brasil.
Picerni, da JLL: volume de entrega
proporcional ao crescimento
Segundo ele, as expectativas indicam continuidade no crescimento em 2024, com previsão de expansão anual da ABL em torno de 15%. “Esse crescimento será impulsionado por investimentos em novas tecnologias e infraestruturas avançadas, além de aumento contínuo do comércio eletrônico”, complementa.
O gerente de leasing industrial da consultoria Cushman & Wakefield, Eric Ammirati, também espera um ano com alto volume de entrega de novos empreendimentos. “O valor esperado é inferior a 2022, que foi recorde na série histórica, mas deve se manter próximo a 1,7 milhão de m², semelhante ao registrado em 2021 e 2023”, diz.
DESENVOLVIMENTO
De acordo com Abiner Oliveira, diretor comercial na WTorre e coordenador da Associação Brasileira de Logística (Abralog), as empresas cada vez mais estão deixando a propriedade dos imóveis e passando a cuidar do core business, abrindo oportunidades para o desenvolvimento do mercado no país. “A necessidade de receber o produto no menor tempo possível se tornou uma realidade para todos os consumidores”, observa. “Dessa maneira, a presença de novos galpões logísticos é praticamente obrigatória em todas as principais capitais e centros metropolitanos do país.”
Simei e Silva, do escritório Fonseca Brasil:
avanço das gigantes do varejo
Nacionalmente, São Paulo continua a ser o epicentro do desenvolvimento imobiliário, liderando tanto em estoque quanto em projetos. “Quase 6 milhões de m² foram entregues nos últimos cinco anos no estado, o que equivale a 5,7 milhões de m²”, afirma Ammirati, da Cushman & Wakefield.
Dessa maneira, o estado mantém a ponta em número de condomínios logísticos no país, com 311 empreendimentos, totalizando 16,6 milhões de m² de área.
Em seguida vem Rio de Janeiro, com 56 condomínios e 2,9 milhões de m², seguido por Minas Gerais, com 44 empreendimentos que totalizam 2,5 milhões de m².
Recentemente, Minas Gerais tem se destacado na área, devido especialmente ao desenvolvimento das cidades mais ao sul do estado, devendo superar o Rio de Janeiro como o 2º maior mercado já nos próximos trimestres.
“Nos últimos cinco anos, Minas Gerais entregou 19% do total de área (1,8 bilhão de m²), enquanto o Rio de Janeiro ficou em 3º lugar, com 5% (506 milhões de m²)”, afirma Ammirati.
Ammirati, da Cushman & Wakefield:
mudança de comportamento das empresas
Segundo Picerni, analista da JLL, as empresas têm necessidade de estarem próximas ou até mesmo dentro dos centros urbanos para realizar as operações logísticas.
E essa disputa por espaços fez o mercado de “last mile delivery” (última etapa da entrega) valorizar-se. “No 1º trimestre, o preço médio de locação em galpões de alto padrão estava em R$ 38 por m² na cidade de São Paulo e R$ 37,5 por m² no Rio de Janeiro”, informa.
ATRATIVIDADE
De fato, as cidades que mais atraem empreendimentos geralmente estão próximas a grandes mercados, assim como de centros consumidores ou regiões com alta densidade populacional.
“Também é levada em conta a acessibilidade, ou seja, a localização em relação às rotas de transporte, facilitando a importação e exportação de mercadorias e a distribuição para outras regiões”, observa André Gavazza, diretor de desenvolvimento da GLP Brasil.
Desenvolvedora e operadora de galpões logísticos, a própria GLP é um exemplo da pujança do setor. Em 2023, a empresa alcançou 371 mil m² de novas locações, estabelecendo-se como líder de mercado em área locada no país.
“A empresa registrou um aumento de 25% em relação à área total locada no ano anterior”, posiciona Gavazza, citando dados da consultoria JLL.
A maior transação do ano foi realizada para a Shein – varejista global on-line de moda, beleza e lifestyle – com 135.000 m² no GLP Guarulhos II, o maior condomínio logístico classe AAA do país.
“No ano passado, entregamos 262 mil m² em novos galpões em um raio de 30 km de São Paulo, totalizando mais de 2,2 milhões de m² desenvolvidos desde o início das operações”, comenta.
A todo, a GLP conta com cerca de 4,1 milhões de m², sendo 1,4 milhão de m² no pipeline para desenvolvimento nos próximos anos.
“Investimos R$ 2,1 bilhões nos últimos três anos, e nossa previsão é investir a mesma soma nos próximos três anos”, revela Gavazza, destacando que o portfólio está distribuído por quatro estados, sendo 95% no eixo Rio-SP (77% em São Paulo e 18% no Rio de Janeiro), 2% no Rio Grande do Sul e 1% em Pernambuco.
“Atendemos varejistas, bens de consumo, operadores logísticos, indústria automotiva e farmacêutica, entre outros setores”, descreve.
Gavazza, da GLP: aumento
anual de 25% em área locada
Segundo Ammirati, da Cushman & Wakefiled, os setores que mais se destacam atualmente na ocupação são o comércio varejista e atacadista, seguidos por operadores logísticos.
Em 3º lugar está o setor de eletrônicos, com presença significativamente menor em comparação aos dois primeiros. “Juntas, as operações logísticas e o comércio varejista e atacadista representam cerca da metade da ocupação atual em condomínios logísticos no país”, delineia.
Em relação à locação de áreas já construídas, Picerni explica que o mercado está favorável, pois os prazos dos projetos dentro das empresas estão mais apertados.
“Imóveis prontos se destacam por prazos menores e menos riscos na aprovação e no licenciamento”, diz o analista da JLL. “Além disso, o aumento dos custos das construções também tem alavancado a busca por imóveis já construídos.”
VACÂNCIA
No que tange à taxa de vacância – índice que mede os empreendimentos que não foram alugados –, o mercado de galpões logísticos registra algo em torno de 10%, nível considerado “saudável” para o mercado imobiliário logístico.
“Uma taxa abaixo de 8% pode indicar falta de espaço e pressão por aumento nos preços dos aluguéis, enquanto uma taxa acima de 15% pode sinalizar excesso de oferta”, explica Simei e Silva, do escritório Fonseca Brasil.
Oliveira, da Abralog: vacância
controlada aumenta o preço de locação
Segundo Oliveira, da Abralog, o preço fica pressionado quando a vacância ultrapassa a barreira dos 15%, passando a ser “um mercado de inquilinos”. Já quando a vacância está muito próxima a zero, “o mercado é dos proprietários”.
“O ideal para o mercado é que essa vacância navegue na casa dos 10%”, acentua o coordenador, acrescentando que os preços de locação estão em elevação justamente porque a taxa de vacância está controlada, até “em função da disciplina do mercado”.
“Hoje, o mercado recebe novos empreendimentos alinhados com a capacidade de absorção e de locação”, pondera.
De acordo com Ammirati, da Cushman & Wakefiled, a vacância é um pouco superior (10,7%) em São Paulo, enquanto Minas Gerais registra uma taxa de 6,6%, com destaque novamente para o sul do estado, com apenas 3% de áreas vagas.
“Esse resultado demonstra alta demanda e justifica a entrega constante de novos empreendimentos”, diz.
Segundo Gavazza, a GLP fechou 2023 com uma taxa de ocupação de 92% do portfólio estabilizado, ou seja, 8% de vacância. “Ficou dentro das expectativas e razoavelmente abaixo do mercado, que atingiu cerca de 10,5% no ano passado”, ressalta.
CONSTRUÇÃO
Picerni, da JLL, comenta que a construção de galpões industriais e logísticos tem se modernizado, com as especificações convergindo para uma tipologia única, capaz de atender vários tipos de operação. “Essa convergência resulta em construções mais rápidas e econômicas”, diz ele, “com ganho em escala na aquisição de materiais”.
Nesse sentido, construções com estrutura em concreto pré-moldado, cobertura e fechamento lateral em estrutura metálica, piso em concreto com suporte mínimo de 6 t/m², modulação entre pilares de 22,5 m, pé-direito mínimo de 12 m e atendimento por sistema de sprinkler (conjunto de pequenos chuveiros hidráulicos para proteção contra incêndio) são as que têm atendido a mais segmentos.
“Essa tipologia reduz os ajustes na implantação das operações do usuário, seja logístico ou fabril”, esclarece o especialista.
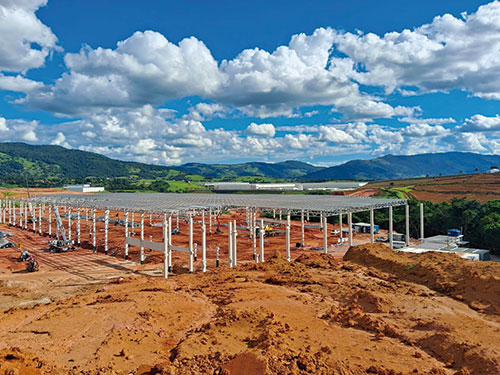
Especificações de galpões logísticos convergem para tipologia única de construção
Em geral, os novos empreendimentos também contam com pisos nivelados a laser, docas elevadas para carga e descarga, iluminação e ventilação natural com boa infraestrutura (comum ou condominial). “Esses são pré-requisitos básicos que os clientes esperam encontrar em centros de distribuição modernos”, afirma Picerni.
Para Ammirati, as estruturas em pré-moldado de concreto continuam em alta, embora em alguns casos os pilares centrais também sejam erguidos com estruturas metálicas.
“O fechamento lateral e do fundo dos galpões geralmente são metálicos, enquanto as estruturas de painéis são em pré-moldados ou ainda tilt-ups”, especifica o gerente da Cushman & Wakefiled, referindo-se ao sistema construtivo em que a estrutura é composta basicamente por paredes portantes moldadas sobre a laje de piso da edificação (tilt-walls), posteriormente instaladas na posição final.
O tamanho dos empreendimentos também é variável, de acordo com o potencial dos terrenos. “Porém, empreendimentos acima de 30.000 m² de área construída podem oferecer taxas de condomínios mais competitivas do que ativos de menor porte”, avalia Ammirati.
Na GLP, os galpões geralmente são construídos com cobertura em estrutura metálica e telha com isolamento termoacústico em facefelt (feltro em lã de vidro aglomerado por resinas sintéticas), contribuindo para manter estável a temperatura interna, além de reduzir a propagação de ruído.
“Os galpões são projetados para obter a certificação LEED”, garante Gavazza, descrevendo características de eficiência energética com iluminação natural e uso de lâmpadas LED.
“Além de eficiência hídrica com sistema de captação de água pluvial, que pode reduzir o consumo em mais de 60%”, finaliza.
Saiba mais:
Abralog: www.abralog.com.br
Cushman & Wakefield: www.cushmanwakefield.com/pt-br/brazil
Fonseca Brasil: www.fonsecabrasil.com.br
GLP: www.glp.com.br
JLL: www.jll.com.br