

Demanda das construtoras muda formato das apólices
Diferentes modalidades surgem para aumentar a cobertura das apólices e para reduzir a complexidade da operação
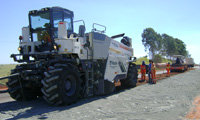
 O fato aconteceu recentemente, num domingo à noite, na construção das novas pistas da Marginal do Rio Tietê, um dos locais mais movimentados da cidade de São Paulo: ladrões invadiram o canteiro e subtrairam uma motoniveladora e um rolo compactador. Levados para uma favela próxima à obra, os equipamentos foram recuperados no dia seguinte porque contavam com monitoramento remoto por GPS (sistema de posicionamento global). Resultado: com o uso de tecnologia, o patrimônio da empreiteira foi preservado.
Quem conta essa história é Anselmo do Ó de Almeida, vice-presidente executivo da corretora Interbrok Group. Segundo ele, ocorrências desse tipo estão se tornando frequentes com equipamentos de grande porte mobilizados em projetos de construção, principalmente os modelos autopropelidos, e já influem no preço unitário do seu seguro. Essa é a razão para o fato de o custo do seguro de máquinas móveis ser maior quando comparado com o de instalações fixas.
A Escad Rental, que opera com uma frota de cerca de 500 equipamentos, conhece bem essa realidade. No ano passado, a empresa registrou o furto de dois equipamentos e conseguiu recuperar um deles – uma motoniveladora – horas após a ocorrência do sinistro. Eduardo Guerreiro, gerente administrativo da locadora, confirma a tendência crescente de roubo de equipamentos de construção. “As máquinas que transitam em rodovias, principalmente as retro-escavadeiras e pás-carregadeiras de pequeno porte, têm sido o alvo preferencial dos ladrões nos últimos anos e isso já causou reflexo no valor do seguro”, diz ele.
Pelos seus cálculos, o seguro anual de máquinas que rodam sobre pneus – e consequentemente têm maior facilidade de locomoção – varia de 1% a 1,5% do seu valor total. Nesse grupo entram desde as pás carregadeiras até os rolos compactadores. No caso dos equipamentos sobre esteiras, ele avalia que o custo do seguro fique entre 0,5% e 1% ao ano.
Essa média está próxima da praticada pela Volvo Financial Service, criada pela fabricante Volvo Construction Equipment para segurar os equipamentos de sua marca. “Nossas taxas se situam entre 0,9% e 1,5% do valor do equipamento ao ano”, afirma Valter Viapiana, executivo da corretora. Segundo ele, a variação da alíquota ocorre em função não só do tipo de equipamento, mas também das modalidades de seguro contratas.
Algumas modalidades
Embora a variedade seja grande, algumas modalidades se destacam devido à melhor adequação ao modo de operação de determinadas empresas. As locadoras de equipamentos, por exemplo, preferem o chamado Limite Único (LMI), conforme explica Guerreiro, da Escad Rental. “Essa modalidade se intensificou a partir de 2009 e já é praticada pelas maiores seguradoras do mercado, entre as quais o Bradesco, Allianz, Mapfre e a Marítima Seguros.”
O LMI cobre toda a frota e assegura a utilização de 10% do seu valor para a cobertura de sinistros durante todo o ano. Mas o sistema é flexível e permite adequações. No caso da Escad, a baixa incidência de sinistralidade com equipamentos móveis de construção fez com que a empresa reduzisse esse percentual para 5% do valor da frota.
A Construtora Norberto Odebrecht também faz seguro para o total de sua frota, mas com uma diferença: ela mesma é a seguradora. A modalidade de autosseguro é utilizada há vários anos pela empresa e consiste no provisionamento de um valor anual – semelhante ao adotado pelo mercado de seguros – para cada uma das suas máquinas. “Assim, em caso de sinistro, essa espécie de fundo de reserva é utilizada”, diz Raul Cancegliero, gerente de equipamentos da empresa.
Além do autosseguro, o especialista explica que todos os cerca de 2.000 equipamentos da Odebrecht no Brasil são protegidos por apólice de Responsabilidade Civil Facultativa (RCF). Ela funciona da mesma forma que um seguro de automóvel ou caminhão: se o sinistro afetar terceiros, ele será coberto com um valor específico para danos corporais e materiais. “O RCF tem sido estabelecido de acordo com o equipamento e com a experiência do construtor”, explica Almeida, da Interbrok. “Nós buscamos estabelecer um valor de indenização consensual junto às seguradoras”.
Na Escad Rental, Guerreiro informa que a modalidade LMI também começou a ser estendida aos danos causados aos terceiros a partir de 2009. “As únicas situações que não são cobertas por ela são furto simples, atos de vandalismo e equipamentos trabalhando em áreas pluviais.”
A Volvo confirma a tendência de adoção de apólices com cobertura a terceiros nas mobilizações e operações com máquinas pesadas de construção. “No nosso caso, as seguradoras trabalham com indenizações que variam entre R$ 10 mil e R$ 500 mil, faixa que é distribuída entre os danos corporal e material, e de livre escolha do construtor”, diz Viapiana. “A escolha obviamente influencia o preço do seguro”, complementa.
Casos especiais
A experiência de campo fez com que as construtoras aperfeiçoassem sua estrutura de seguros. É o caso da Odebrecht que, além do autosseguro e do RCF para a cobertura de toda a frota de máquinas, contrata ainda outras modalidades específicas. “Uma regra geral é que equipamentos acima de US$ 1 milhão devem ter um seguro de risco no mercado”, explica Cancegliero. “Nesses casos, contratamos o seguro de ‘casco’ que cobre qualquer tipo de sinistro, inclusive os ocorridos durante um içamento por guindaste”.
Almeida, da Interbrok, acrescenta que os equipamentos mobilizados em operações específicas, como os guindastes de grande porte usados para o içamento de outras máquinas, também podem ser segurados no mercado. “Em tal modalidade, se o equipamento içado cair, o seguro cobre os danos de responsabilidade civil relacionados ao acidente.”
Na estrutura montada pela Odebrecht, outro detalhe merece destaque. Os seguros contratados não são centralizados pela área responsável pela frota, no caso a Odeq (Odebrecht Equipamentos). “Os riscos da operação são avaliados em cada obra, motivo pelo qual essa gestão é local.” Seguindo esse raciocínio, Cancegliero explica que somente o responsável pela frota no local pode avaliar os riscos de operação naquela obra específica.
A demanda das construtoras por determinados tipos de operações também está subvertendo antigas regras. É o caso das situações em que a máquina trabalha sob maiores condições de risco, como mobilizações em áreas pluviais, e a seguradora se exime de cobrir qualquer dano. Guerreiro, da Escad, destaca que equipamentos expostos a riscos operacionais ainda não são cobertos pela modalidade LMI, mas o entendimento não é consensual.
A Odebrecht, por exemplo, relata uma negociação com a seguradora Top Marine que prevê cobertura nessas situações. “Nós tínhamos apólices que precisavam ser diferenciadas pelo tipo de operação, pois se relacionavam a equipamentos trabalhando em áreas pluviais, sobre os quais pagávamos apólices mais caras”, diz Cancegliero. “Agora tudo está padronizado e não precisamos explicitar a operação na contratação do seguro”, ele conclui.