

Corrida de obstáculos
A inexistência de similares nacionais é o principal requisito para importar equipamentos com redução de impostos, mas há outros detalhes que exigem atenção para saber o que é viável trazer do exterior
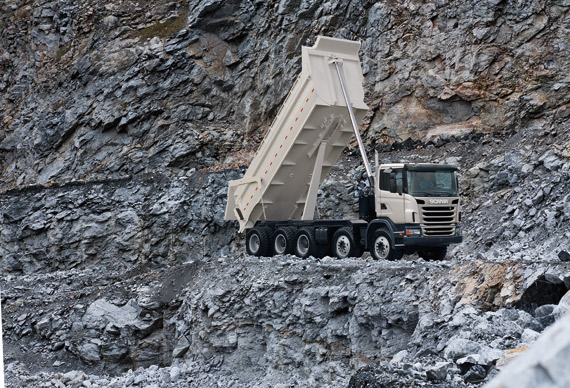
 Recentemente, a Câmara de Comércio Exterior (Camex) reduziu a alíquota de importação (ex-tarifário) de 14% para 2% para vários equipamentos de construção civil. Na lista dos beneficiados estão modelos de gruas e guindastes, de plataformas aéreas e de caminhões off-road. Por outro lado, a Camex aumentou a alíquota de outras classes de máquinas, como pás carregadeiras e escavadeiras hidráulicas, para as quais o imposto de importação passou de 14% para 25%. No caso dos ex-tarifários, as regras só valem para equipamentos novos.
As decisões parecem contraditórias, mas se explicam por serem pontuais. Com elas, a Camex tem o intuito de ajustar o mercado de equipamentos à situação econômica e industrial do país. Isso significa que, enquanto a redução de alíquota demonstraria interesse do governo em potencializar a competitividade, abrindo margem para a concorrência de players multinacionais, o aumento de alíquota configuraria o protecionismo da indústria local, que como se sabe requer constantemente maior poder de competitividade e alega ser desfavorecida por pagar altas taxas de impostos na produção local.
Análises
Na visão de Walter Thomaz, diretor da consultoria de importação para equipamentos de construção Portorium, o aumento da alíquota aplicada à importação de equipamentos como escavadeiras e pás carregadeiras não inibe a competição no mercado brasileiro e tampouco reduz a quantidade de máquinas importadas. “Além do custo do dólar favorável às importações, os países exportadores oferecem taxas de juros no exterior que chegam a zero por cento e, por isso, os fornecedores conseguem oferecer preços bem competitivos para os clientes nacionais”, diz ele.
Elie Cohen, da Razac Trading empresa que lida com as questões de trading da Brasil Máquinas de Construção (BMC) é mais incisivo ao afirmar que o aumento da carga tributária imposta recentemente às pás carregadeiras e escavadeiras importadas poderá refletir diretamente no setor de equipamentos para a construção civil no ano que vem.
Independentemente das avaliações, o fato é que a Camex fixou as novas medidas com prazo até o final de 2013, não descartando a hipótese de mudanças no meio do caminho, como indica o Artigo 12 da Resolução de número 60, publicada em 20 de agosto e que prevê (a partir de 1º de janeiro de 2013) adaptações das reduções tarifárias “ao novo regime especial comum aos procedimentos que vierem a ser estabelecidos pelo Mercosul”.
Mudanças
 Possibilidade de mudanças repentinas, aliás, é algo bastante conhecido pelos consultores e despachantes aduaneiros, que precisam estar atentos às novas resoluções da Camex, como a que rege o Regulamento Aduaneiro do Brasil (de fevereiro de 2009), que deve ser de conhecimento pleno desses profissionais para possibilitar a utilização de máquinas importadas nos canteiros de obras nacionais.
Todas essas regras levaram o mercado a aplicar, basicamente, duas formas de importação: admissão temporária e importação definitiva, sendo a primeira a mais usual no Brasil. “Na temporária, a Receita Federal cobra 1% sobre o montante dos tributos relativos a cada mês de concessão do regime”, explica Fábio Leonardi Bezerra, despachante aduaneiro e proprietário da Plus Brasil.
Bezerra destaca que a importação definitiva abarca, inclusive, a nacionalização de equipamento que esteja no país em regime de admissão temporária. “Nesse caso, estamos obtendo êxito na nacionalização de equipamentos com depreciação do valor aduaneiro”, adianta ele. Isso significa que é possível calcular a nacionalização da máquina considerando a depreciação do seu valor internacional.
“Como exemplo, cito uma mercadoria admitida em 2006 e cujo custo de propriedade era de US$ 2 milhões. Fizemos a sua importação definitiva em 2011, recalculando, com base em acordos internacionais, o seu valor de propriedade para US$ 1,2 milhão”, diz ele, explicando que o cliente recolheu os tributos em cima do valor atualizado.
No geral, entretanto, o especialista da Plus Brasil ressalta que a nacionalização definitiva de uma admissão temporária – para utilização econômica – requer, basicamente, que o importador obtenha o registro da declaração de importação no Sistema Informatizado do Comércio Exterior. “Isso no caso de máquinas novas”, diz ele. “Já para mercadorias usadas, o importador deve postular a licença de importação competente, na qual o prazo para deferimento é de 60 dias, em média.”
Cohen, da Razac Trading, complementa que a nacionalização exige o pagamento integral dos impostos, caso a admissão temporária tenha sido realizada com suspensão total dos tributos. “Já quando houve pagamento proporcional de tributo, paga-se o faltante, além dos custos aduaneiros”, informa.
Temporário
Em relação aos preceitos da admissão temporária que os especialistas ouvidos pela M&T reforçam ser a mais usual para os canteiros de obras –, Cohen afirma que a principal exigência consiste na devolução do bem. Ela deve ser feita, impreterivelmente, de acordo com os prazos acordados com a Receita Federal no momento da importação. “A verificação física da mercadoria, comprovando que o bem devolvido é o mesmo admitido, também é uma exigência fundamental”, afirma ele.
Bezerra conta que esse processo de devolução é feito por meio de um documento denominado “Conhecimento de Embarque”, onde são recolhidos todos os dados da carga para efetivar o transporte. “No documento, é preciso constar os nomes do importador e do exportador, os pesos bruto e líquido da máquina e toda uma classificação resumida do que consta na mercadoria”, diz. O despachante chama ainda a atenção para os casos nos quais os tributos suspensos passam de R$ 20 mil. “Nesse caso, a empresa precisa fazer um seguro aduaneiro ou uma fiança bancária no valor dos tributos, para garantir que a Receita Federal receberá o valor”, completa.
Minúcias
Até por isso, Thomaz, da Portorium, concorda que a especificação do equipamento importado deve ser minuciosa, principalmente para os pedidos de ex-tarifário. “Essa prática tem como principal meta diferenciar o equipamento importado de similares nacionais, pois, se isso não for feito claramente e a Camex avaliar que há similar local, a empresa não obterá redução nos tributos”, ele esclarece. “Mesmo numa importação sem o beneficio do ex-tarifário, a correta descrição e classificação fiscal dos bens é imprescindível, caso contrário o importador ficará sujeito a pesadas sanções.”
Thomaz cita o exemplo de uma tuneladora específica para a construção de túneis por método não destrutivo em solos argilosos ou rochosos – importada por um cliente da Portorium. “Com o devido planejamento e assessoria, o cliente conseguiu uma boa redução nos tributos e nos custos de transporte e armazenagem, além de gozar do benefício de receber o equipamento diretamente do exterior no canteiro e no prazo especificado pelo cronograma do contrato”, diz ele.
Seguro
 No exemplo da tuneladora e em outras importações já operacionalizadas pela Portorium, Thomaz destaca que deve ser despachado separadamente todo o volume que não seja o equipamento propriamente dito, como peças de reposição, brindes, equipamentos de proteção individual (EPI) e outros.
O importador deve também considerar o risco de transporte do equipamento, já que os momentos mais tensos do processo além, é claro, da validação alfandegária são o posicionamento e a remoção das máquinas no porto. “Geralmente, os seguros de importação transitam na faixa de 0,40% do valor do equipamento, assegurando que, no caso de acidente, o proprietário receba o valor do bem”, diz Thomaz.
Ainda sobre a proteção do bem, Thomaz também destaca o head, um procedimento destinado a dar segurança ao importador caso o valor da moeda estrangeira suba justamente durante o período de admissão temporária. “Isso é importante, pois geralmente o aluguel das máquinas é pago em prestações com base no valor da moeda do país de origem da máquina”, diz ele. “Por isso, o head garante que o preço a ser pago futuramente nas prestações seja o mesmo inicialmente contratado”, complementa, salientando que o head deve ser contratado junto às instituições bancárias.
Bezerra, por sua vez, lembra que a admissão temporária envolve ainda outros cuidados, começando pela exigência de uma fatura pró-forma, na qual é descrita a mercadoria com sua classificação fiscal e são listados todos os dados, como em uma fatura comercial comum. “Nesse caso, a informação mais importante é que o equipamento está sendo importado sem cobertura cambial, o que deixa claro que não se trata de uma venda”, finaliza.
Passo a Passo da Importação Temporária
Inicialmente, o importador precisa:
ser habilitado no Registro e Rastreamento da Atuação dos Intervenientes Aduaneiros (Radar);
redigir, em duas línguas, o contrato de aluguel ou comodato;
verificar se é necessário o licenciamento prévio da importação para o equipamento em questão;
elaborar o conhecimento de embarque;
fazer a fatura pró-forma para estabelecer o valor do equipamento;
dar garantia por fiança ou pagamento adiantado (em tributos acima de R$ 20 mil);
entrar com o pedido de importação e aguardar a tramitação.
Uma vez aprovada a importação, deve-se:
recolher os impostos;
submeter a mercadoria à verificação física do fiscal aduaneiro;
solicitar perícia para liberar o equipamento para operação nacional (no caso de o fiscal não estar apto).